
これからは、私自身の体験談も少しずつ投稿していこうと思います。
今回は、その第一弾です!
リクルートカードの何がいい?
ここ1年ほどリクルートカードを使っていますが、とても使い勝手のいいカードだったので紹介したいと思います!
リクルートカードの最大の魅力は、どこで使っても還元率が1.2%であることです。
年会費無料のクレジットカードは還元率1.0%が一般的ですが、リクルートカードは条件なしで1.2%還元を受けられます。
もちろん、特定のお店やネットショップ、曜日などの条件を満たせば1.5~2.0%以上の還元を受けられるカードもあります。
しかし、その都度カードを使い分けるのはめんどくさいです。
その点、リクルートカードはお店やタイミングを気にせず、とりあえずこの1枚を使っておけばOKです。
もう1つ気に入っているのが、貯まるポイントがリクルートポイントであることです。
美容室や理容室を予約するときに、ホットペッパービューティーを利用していませんか?
私も普段から利用していますが、ホットペッパービューティーではリクルートポイントをそのまま使えます。
髪を切ることは生きていれば必要な出費なので、ポイントの使い道がなくて困るという悩みもありません。
個人的には、三井住友カード ゴールド(NL)で年間100万円利用を達成した後のメインカードとして、とてもおすすめできる1枚です!
リクルートカードのデメリット
ここまで私の一押しポイントを紹介してきましたが、もちろんデメリットもいくつかあります。
私が感じたデメリットは、次の3つです。
- 国際ブランドがJCBしか選べない。
リクルートカードはJCBブランドしか選べません。
そのため、JCBに対応していないお店では利用できません。
ちょっと前、トリキがJCB非対応で使えませんでした。(笑) - ナンバーレスにできない。
最近はカード番号が印字されていないナンバーレスカードが増えていますが、リクルートカードはカード番号がエンボス加工(凹凸のある加工)で記載されています。
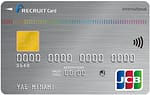
セキュリティ面や見た目を重視する方にとっては、少し気になるかもしれません。 - カードデザインが1種類しかない。

↑このデザインしかありません。
とはいえ、どれも大したデメリットはないので、全然1枚でも使ってもいいと思います。
ただ、私の一番のおすすめカードは三井住友カードゴールド(NL)で、私はそのサブカードとして利用しているので、JCBしか選べないことはあまり気になりません。
クレジットカード選びで迷っている方は、ぜひリクルートカードも候補の1枚として検討してみてください!
今後もこのように、お金を貯めるために実際に試して良かったことや感じたことを、体験談を交えながら気軽に読める記事として発信していきます。
少しでも皆さんの参考になれば嬉しいです!